
Ngoai ra,
Định khoản kế toán là việc xác định tài khoản nào ghi Nợ – tài khoản nào ghi Có, với số tiền cụ thể đối với mỗi nghiệp vụ kinh tế phát sinh.
Các bước định khoản kế toán
Định khoản kế toán được tiến hành theo 5 bước sau:
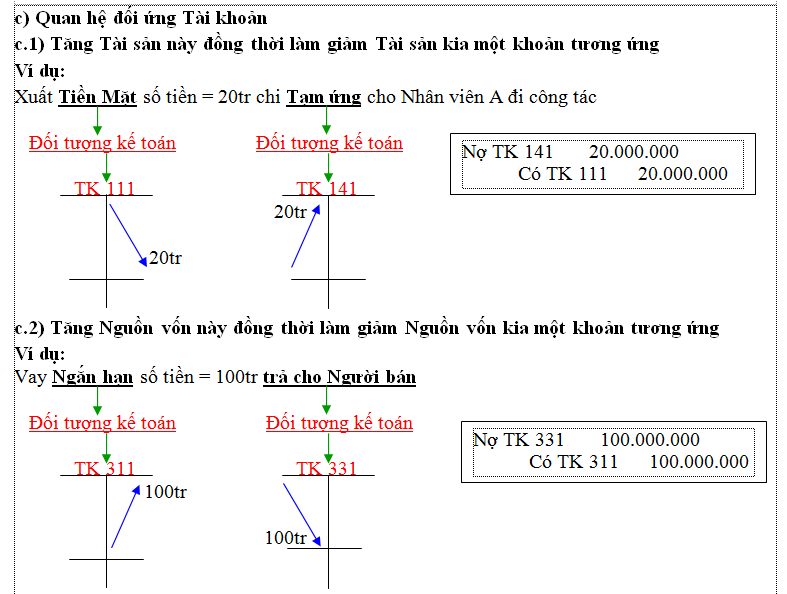
Bước 1: Xác định đối tượng kế toán liên quan (trong nghiệp vụ kinh tế phát sinh)
Bước 2: Xác định tài khoản của các đối tượng kế toán đã xác định ở bước 1
(lấy số hiệu tài khoản theo bảng hệ thống tài khoản của chế độ KT mà DN áp dụng.
Xem tại đây: Hệ thống tài khoản kế toán theo thông tư 200 )
Bước 3: Xác định xu hướng biến động của từng đối tượng kế toán (Tăng hay giảm)
Bước 4: Xác định TK ghi Nợ, TK ghi Có
Bước 5: Xác định số tiền cụ thể ghi vào từng tài khoản
a) Nguyên tắc Định khoản
– Bên Nợ ghi trước/ Bên Có ghi sau
– Nghiệp vụ biến động tăng ghi 1 bên/ Nghiệp vụ biến động giảm ghi 1 bên
– Dòng ghi Nợ phải so le với Dòng ghi Có
– Tổng giá trị Bên Nợ = Tổng giá trị Bên Có
– Số dư có thể có ở cả Bên Nợ và Bên Có.
– Dòng ghi Nợ phải so le với Dòng ghi Có
– Tổng giá trị Bên Nợ = Tổng giá trị Bên Có
– Số dư có thể có ở cả Bên Nợ và Bên Có.
Tuy nhiên: Các bạn lưu ý Biến động tăng bên nào thì có số dư bên đó
Các tài khoản lương tính: ài khoản đầu 1:các tài khoản kế toán lưỡng tính: 131, 138, 331, 333, 338,
Các tài khoản lương tính: ài khoản đầu 1:các tài khoản kế toán lưỡng tính: 131, 138, 331, 333, 338,
b) Cách sử dụng các tài khoản để định khoản:
Kết cấu chung của TKKT
TKKT được thiết kế theo Mô hình chữ T

– Bên Trái: Bên Nợ
– Biên Phải: Bên Có
Nợ – Có không có ý nghĩa về mặt kinh tế mà chỉ mang tính Quy ước
Nợ không có nghĩa là việc chúng ta đang Nợ tiền của đối tượng nào đó
Hay việc Có không có nghĩa là việc chúng ta tiền
Việc ghi Nợ là ghi số tiền thực hiện ở Bên Nợ
Việc ghi Có là ghi số tiền thực hiện ở Bên Có
Kết cấu chung của TKKT
TKKT được thiết kế theo Mô hình chữ T
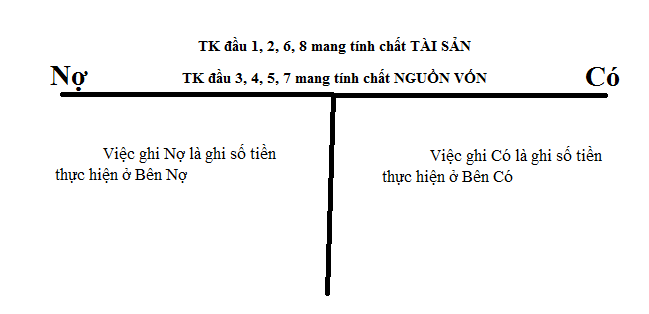
– Bên Trái: Bên Nợ
– Biên Phải: Bên Có
Nợ – Có không có ý nghĩa về mặt kinh tế mà chỉ mang tính Quy ước
Nợ không có nghĩa là việc chúng ta đang Nợ tiền của đối tượng nào đó
Hay việc Có không có nghĩa là việc chúng ta tiền
Việc ghi Nợ là ghi số tiền thực hiện ở Bên Nợ
Việc ghi Có là ghi số tiền thực hiện ở Bên Có
Vậy khi nào ghi nợ – khi nào ghi có:
TK đầu 1, 2, 6, 8mang tính chất TÀI SẢN
TK đầu 3.
TK đầu 3.
4, 5, 7 mang tính chất NGUỒN VỐN
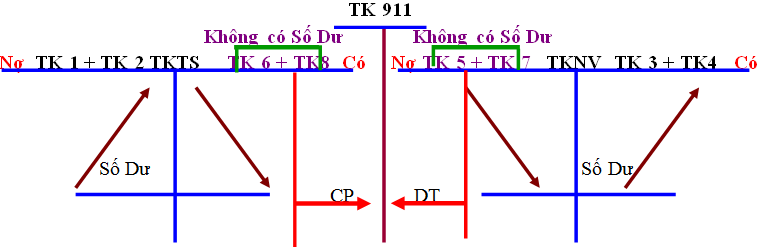
Các TK mang T/C TS: 1,2,6,8: Tăng bên Nợ – giảm bên Có
Các TK mang T/C NV: 3,4,5,7: Tăng bên Có – giảm bên Nợ. Ngoại trừ các TK đặc biệt: TK 214 – Hao mòn TSCĐ.
Các TK mang T/C NV: 3,4,5,7: Tăng bên Có – giảm bên Nợ. Ngoại trừ các TK đặc biệt: TK 214 – Hao mòn TSCĐ.
TK 521: Các khoản giảm trừ doanh thu: có kết cấu ngược với kết cấu chung. TK 214: tăng bên có, giảm bên Nợ. TK 521: Tăng bên Nợ, giảm bên có.

Tom tat ve định khoản kế toán
định khoản kế toán doi hoi su chinh xac va kinh nghiem thuc te.
Doanh nghiep can nam vung định khoản kế toán de tranh rui ro phat. Viec định khoản kế toán dung han la bat buoc theo phap luat hien hanh. THUEVINATAX co the ho tro ban ve định khoản kế toán voi chi phi hop ly. Hay lien he chung toi de duoc tu van định khoản kế toán mien phi.
Kinh nghiem cho thay định khoản kế toán can duoc thuc hien dinh ky.
Bai viet tham khao: Thu vien Phap luat